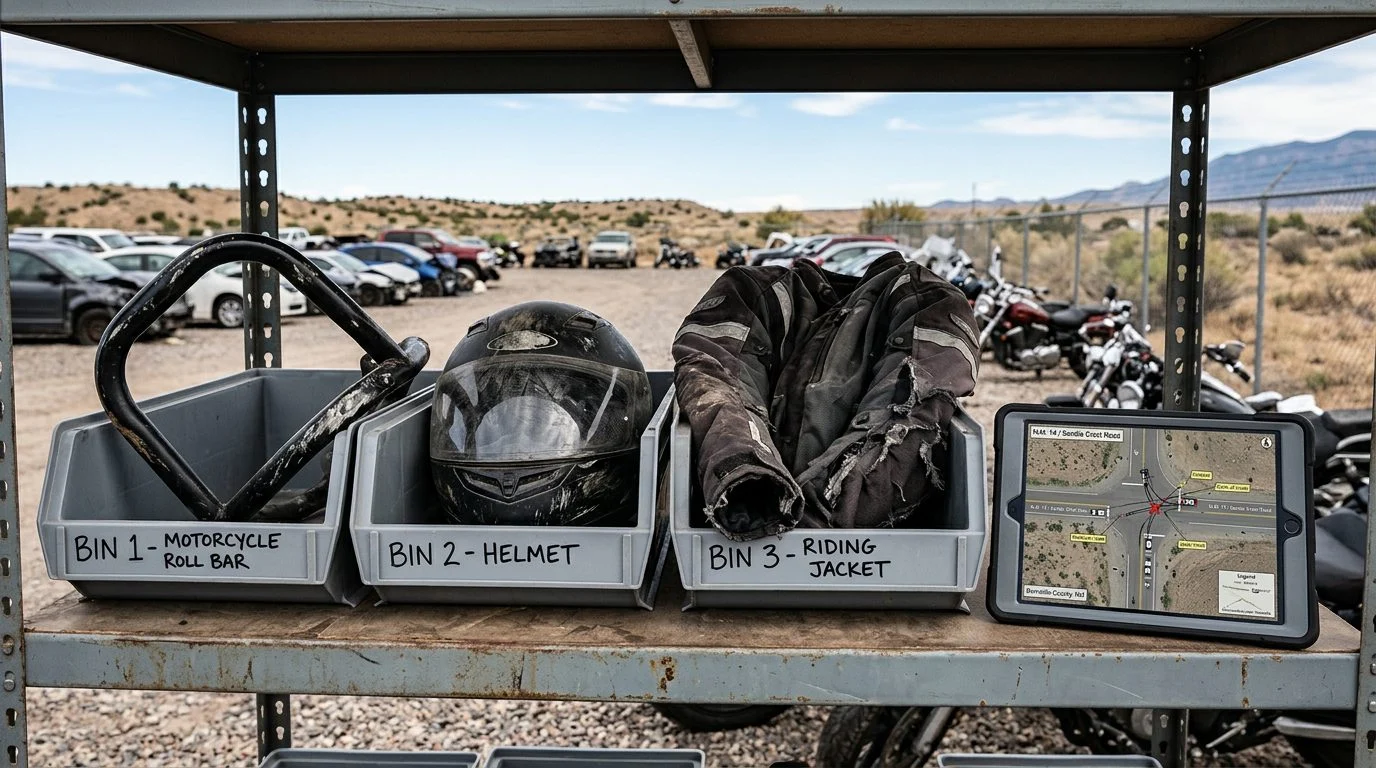
Lesión medular · Nuevo México
¿Le ofrecieron una oferta temprana de seguro por su lesión medular en Nuevo México? Hable con nosotros antes de firmar
Una oferta rápida puede parecer la salida más sencilla, pero a veces no cubre lo que su familia necesitará en el futuro.
Por Josh Wood · Publicado 12 de noviembre de 2026
Oferta de seguro tras una lesión de la médula espinal en Nuevo México
¿Debe aceptar una oferta de seguro después de una lesión de la médula espinal en Nuevo México? No, hasta saber qué cubre. Las ofertas tempranas suelen llegar antes de que el cuadro completo de la lesión esté claro, y un finiquito firmado puede cerrar el reclamo para siempre.
Si un ajustador le ha llamado o escrito con una cifra en dólares, puede sentir presión para decidir rápido. Esta guía explica qué pueden omitir las ofertas tempranas y qué debe revisar primero.
Si una aseguradora le hizo una oferta tras un choque que pudo lesionarle la médula espinal, no tiene que decidir solo: hable con nuestro equipo antes de firmar. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Qué es una oferta temprana de seguro y por qué llega tan rápido?
Una oferta temprana es una propuesta de acuerdo que la aseguradora hace poco después de un choque, a menudo antes de que el tratamiento médico se haya estabilizado. Las aseguradoras tienden a actuar con rapidez, así que la oferta puede parecer urgente aunque su lesión todavía se esté evaluando.
Una oferta puede llegar mientras usted sigue en el hospital o en rehabilitación, cuando es menos capaz de leer documentos con detalle. Aun así, tómese su tiempo.
Recuerde para quién trabaja el ajustador. El ajustador representa a la compañía de seguros, no a usted, aunque la llamada suene amistosa. El NMSA 1978, § 59A-16-20 de Nuevo México enumera las prácticas desleales en el manejo de reclamos, entre ellas no intentar de buena fe lograr arreglos rápidos, justos y equitativos de los reclamos de un asegurado cuando la responsabilidad se ha vuelto razonablemente clara. La ley aplica cuando esa conducta se comete a sabiendas o se realiza con tal frecuencia que indica una práctica general del negocio.
¿Por qué no se puede conocer desde el inicio el alcance total de una lesión de la médula espinal?
El alcance total de una lesión de la médula espinal a menudo no está claro justo después de un choque. Los estudios, las imágenes y la rehabilitación toman tiempo, y los resultados pueden cambiar la forma en que su equipo de atención describe su condición.
Los síntomas también pueden notarse más adelante, a medida que avanza la recuperación. Entumecimiento, hormigueo, debilidad y cambios en el control de la vejiga o de los intestinos pueden aparecer o reportarse después de las primeras semanas. El lugar de la lesión a lo largo de la columna y su grado de severidad determinan la atención a largo plazo que un reclamo debe considerar. Una cifra fijada en las primeras semanas puede no corresponder a la lesión que se manifiesta meses después. Nuestra página sobre lesiones de la médula espinal en Albuquerque explica con más detalle el lado del reclamo.
¿Qué puede dejar fuera una oferta temprana?
Una oferta temprana puede cubrir las facturas y los salarios que ya tiene y dejar fuera lo que viene después. Los vacíos suelen ser los que no puede ver el día en que firma.
Los vacíos comunes incluyen:
- Atención médica futura, como consultas con el médico, estudios de imagen, medicamentos y terapia que pueden continuar durante años.
- Pérdida de la capacidad de generar ingresos. El tipo de trabajo que puede realizar puede cambiar, no solo los salarios que ya dejó de percibir.
- Equipo, adaptaciones en el hogar o en el vehículo, y ayuda para cocinar, limpiar o llevarlo a sus citas médicas.
- Dolor y los efectos emocionales de un cambio en la vida diaria.
Un plan de atención de por vida es una forma de organizar esas necesidades y costos futuros. Le da a un reclamo una lista más clara de lo que debe cubrir.
¿Debe aceptar una oferta de seguro después de una lesión de la médula espinal?
No antes de revisar tres cosas: el finiquito, cualquier etiqueta de “final” y si la oferta cubre las necesidades futuras. Tomar esos pasos primero le da una imagen más clara de lo que está decidiendo.
Lea cualquier finiquito con calma, porque puede terminar el reclamo que cubre. Nuevo México tiene una regla específica para los acuerdos tempranos. Según el NMSA 1978, § 41-1-1, dentro de los quince días siguientes a la fecha del suceso que causó la lesión, una parte contraria no puede negociar un acuerdo, buscar un finiquito general ni obtener una declaración para usarla en la negociación de un acuerdo o en la obtención de un finiquito de una persona lesionada que está bajo el cuidado de un proveedor de servicios de salud o internada en un hospital o sanatorio. La misma ley anula cualquier acuerdo, finiquito o declaración escrita, a menos que la persona lesionada lo reconozca ante un notario público que no tenga ningún interés contrario a ella.
Si más de una parte puede compartir la culpa, un finiquito con una parte no libera a las demás, a menos que el finiquito lo diga expresamente. Sí reduce el reclamo contra las otras por la cantidad pagada, o por una cantidad mayor si el finiquito establece que el monto total del reclamo se reducirá en más. Véase el NMSA 1978, § 41-3-4.
Pregunte si la oferta está marcada como final y si incluye los costos médicos futuros. Tenga cuidado con las líneas que se graban. Una llamada amistosa puede parecer una conversación casual, pero lo que usted diga puede revisarse a medida que avanza el reclamo. Guarde todos los registros de tratamiento, ya que las interrupciones en la atención pueden usarse para cuestionar un reclamo.
¿Qué pasa cuando rechaza una oferta de seguro?
Rechazar una oferta temprana no termina por sí solo su reclamo. Puede responder con una contraoferta o enviar más información médica.
Guarde copias de todo. Anote la fecha, el nombre y el contenido de cada llamada y carta. Ese registro le ayuda a seguir lo que la aseguradora ha pedido y lo que usted ha enviado.
La aseguradora puede impugnar el reclamo, pedir más registros o hacer una oferta revisada, y esos pasos pueden tomar tiempo. La Regla 11-408 NMRA de Nuevo México generalmente excluye como prueba las ofertas y las conversaciones de transacción para probar o refutar un reclamo, con las excepciones que la regla enumera.
La culpa también importa. Según Scott v. Rizzo, Nuevo México aplica la negligencia comparativa pura (culpa compartida). Su propia parte de culpa puede reducir lo que recupera, pero no le impide por completo recuperar.
Algunos reclamos contra una aseguradora deben esperar. Según Hovet v. Allstate Ins. Co., un reclamo por no haber llegado a un acuerdo solo puede presentarse después de que termine el caso de negligencia subyacente con una determinación judicial de culpa contra el asegurado.
Si las negociaciones se estancan, el asunto puede avanzar hacia una demanda. Cada caso es distinto, y el camino depende de los hechos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Cuánto tiempo tiene para presentar un reclamo en Nuevo México?
La sección 37-1-8 establece un límite de tres años para las acciones por lesiones a la persona o a la reputación de cualquier persona, y otros plazos pueden aplicar a algunos reclamos. Según el NMSA 1978, § 37-1-8, una acción por lesión a la persona debe presentarse dentro de tres años.
Según el NMSA 1978, § 37-1-13, una acción se considera iniciada cuando se presenta ante la oficina del secretario del tribunal correspondiente una petición, declaración, demanda o affidávit que autoriza la emisión de citación, con la intención de que la citación se emita de inmediato, intención que se presume salvo que resulte lo contrario.
Según el NMSA 1978, § 37-1-12, cuando el inicio de un caso se suspende o se impide por una orden de injunction u otro procedimiento legal, el tiempo que esa orden o procedimiento permanezca vigente no cuenta para el plazo. Véase el NMSA 1978, § 37-1-12.
Tenga presente el plazo mientras continúan las negociaciones. Anote la fecha del choque en su calendario y no deje que el plazo lo tome por sorpresa.
Hable con El Gringo Law antes de firmar cualquier cosa
Josh Wood es el abogado responsable de esta página en El Gringo Law. La firma ofrece una consulta inicial gratuita, confidencial y sin compromiso de continuar.
Muchos lectores enfrentan la misma situación: una carta de oferta o un mensaje de voz con una cifra en dólares, una recuperación que todavía se está desarrollando y una decisión sobre si firmar, responder o esperar. Si esa es su situación, lleve a la conversación la carta de oferta, cualquier finiquito y sus papeles de alta.
Respuestas rápidas
¿El ajustador de seguros trabaja para mí?
No. El ajustador trabaja para la compañía de seguros.
¿Un finiquito puede terminar mi reclamo?
Un finiquito puede terminar el reclamo que cubre, así que lea sus términos antes de firmar.
¿Cuánto tiempo tengo para presentar un reclamo en Nuevo México?
Según el NMSA 1978, § 37-1-8, las acciones por lesiones a la persona o a la reputación de cualquier persona generalmente se rigen por un período de tres años, aunque el plazo puede depender del tipo de reclamo, del demandado y de otros hechos.
¿Puedo recuperar si tuve parte de la culpa?
En general, sí. Según Scott v. Rizzo, su parte de culpa reduce la recuperación, pero no se la impide por completo.
Si tiene una oferta frente a usted después de un choque que pudo haber dañado su médula espinal, puede comunicarse con El Gringo Law a través de su página de contacto antes de aceptar, responder por escrito o firmar cualquier cosa.
Lo que puede revisar con nuestro equipo
Los términos del arreglo
Revisamos qué derechos renuncia al firmar y si el documento cubre gastos futuros, como atención médica, equipo adaptado o cambios en su hogar.
El papel del ajustador
Le explicamos que el ajustador trabaja para la compañía de seguros, no para usted, y cómo esto puede influir en la oferta.
Su salud a largo plazo
Una lesión medular puede cambiar con el tiempo. Ayudamos a evaluar si la oferta toma en cuenta el pronóstico de su médico.
Su familia
Si la lesión afecta a quienes dependen de usted, consideramos también sus necesidades y las de su familia.
Antes de firmar, pida una revisión
Un finiquito suele poner fin al reclamo que cubre. Si ya firmó o si tiene prisa por aceptar, hable con nosotros cuanto antes para revisar sus opciones.
Cómo podemos ayudarle
1. Reúna sus documentos
Guarde los informes médicos, las facturas, el reporte policiaco y la carta de la aseguradora.
2. Hable con nosotros
Nuestro equipo responde a sus preguntas y le explica su situación en una consulta inicial gratuita, confidencial y sin compromiso.
3. Revisemos la oferta
Analizamos la oferta frente a su diagnóstico, sus gastos actuales y los que pueden venir.
4. Decida con calma
Usted decide si acepta, negocia o continúa su reclamo. Nunca tiene que firmar con prisa.