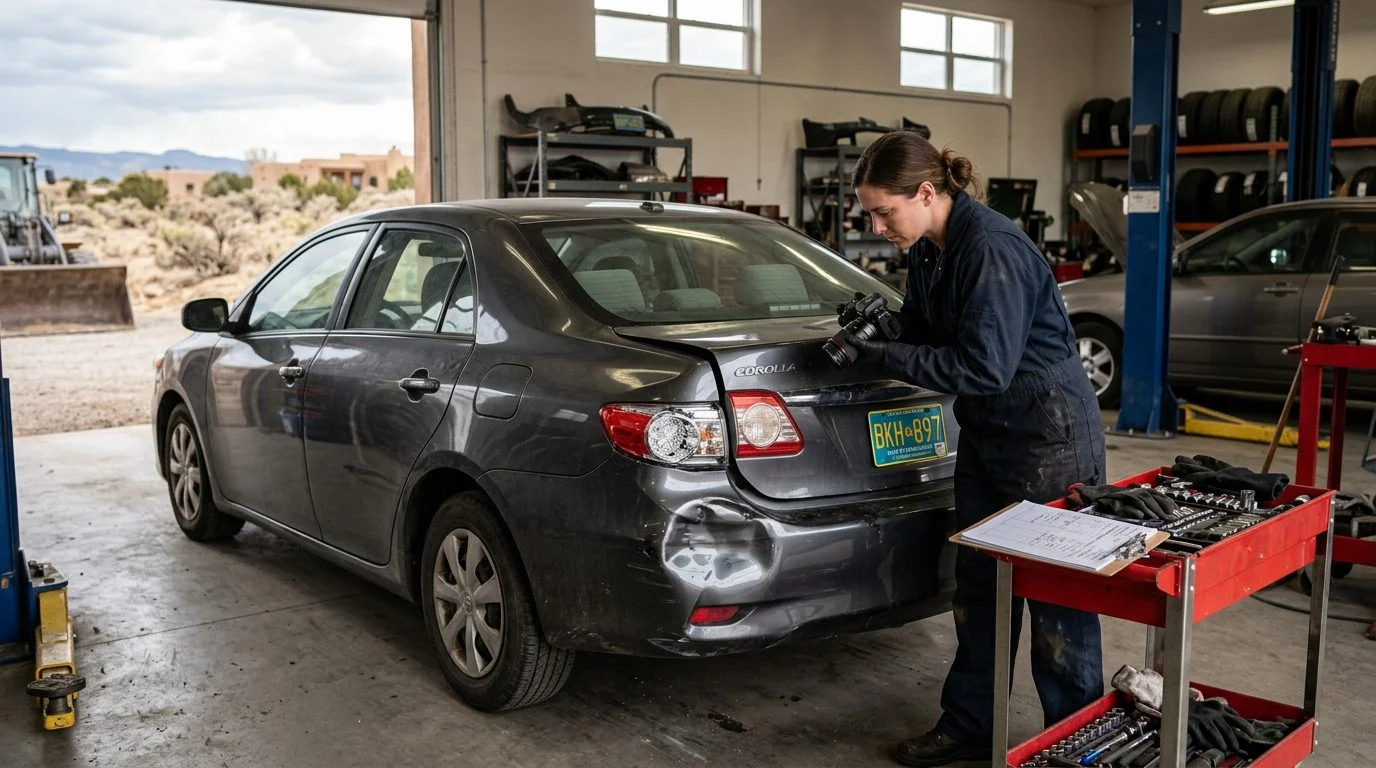
Accidentes de carro · Nuevo México
¿Es buen acuerdo una oferta de $50,000 por accidente de auto? ¿Cubre de verdad lo que perdió?
Antes de aceptar un pago del seguro, revise qué incluye y qué deja fuera. Estas son las preguntas que le conviene hacerse.
Por Josh Wood · Publicado 12 de noviembre de 2026
Acuerdo por accidente automovilístico en Nuevo México: ¿Son justos $50,000?
Un ajustador le ofreció $50,000 después de un choque, y usted está tratando de decidir si es suficiente. Quizás también esté decidiendo por un familiar que todavía se está recuperando.
¿Es bueno un acuerdo de 50 mil dólares por un accidente automovilístico? Una oferta de $50,000 es justa solo si cubre las pérdidas que debe cubrir. La cifra por sí sola no puede responder a esa pregunta. Hay que compararla con su atención médica, sus ingresos perdidos y el efecto de la lesión en su vida diaria.
Esta página le muestra cómo hacer esa comparación. Explica qué debe cubrir una oferta, qué cambia el valor de un reclamo, qué revisar antes de firmar y cómo los honorarios y los costos del caso afectan lo que usted recibe. Para el método completo, consulte nuestra guía sobre el valor de un acuerdo por accidente automovilístico.
Si tiene una oferta de la aseguradora mientras sigue en tratamiento, nuestro equipo puede revisarla con usted antes de responder o firmar algo. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Por qué $50,000 por sí solos no responden la pregunta
La misma cifra puede ser demasiado baja para una lesión y razonable para otra. Una fractura de muñeca que sana en pocas semanas no es el mismo reclamo que una lesión de espalda que limita el trabajo durante años.
El momento también importa. Las aseguradoras suelen hacer una oferta antes de conocer el curso completo del tratamiento. Una oferta temprana puede no reflejar la atención futura, otra cirugía o el tiempo sin trabajar que todavía no ha ocurrido.
Por eso, el resto de esta página convierte la pregunta en cosas que usted puede verificar sobre su propio choque. ¿Cuáles son sus pérdidas? ¿Quién tuvo la culpa? ¿Qué seguro está disponible? ¿Qué renunciaría al firmar?
Lo que la oferta debe cubrir
Una oferta justa debe cubrir las pérdidas de dinero y también las pérdidas que no vienen con un recibo.
Las pérdidas económicas son las que se pueden medir. Incluyen las facturas médicas ya pagadas o todavía pendientes, la atención que su médico prevé que necesitará, los salarios perdidos y la capacidad reducida de ganar dinero en el futuro. También incluyen gastos de bolsillo, como medicamentos y el kilometraje a las citas.
Las pérdidas no económicas son más difíciles de poner en papel. Incluyen el dolor, el sufrimiento, la angustia emocional y la pérdida del disfrute de la vida diaria. Las primeras ofertas suelen dar poco peso a estas pérdidas, así que pregunte cómo la oferta las trata.
Las facturas médicas muestran cuánto costó la atención. Por sí solas, no muestran el valor total de la lesión. Los daños al vehículo también suelen tramitarse como un reclamo separado. Revise si algún acuerdo por lesiones incluye o excluye esos daños antes de aceptar una cifra.
Qué cambia el valor de un reclamo por accidente automovilístico
La culpa, la gravedad de la lesión, el historial de tratamiento, los límites del seguro y los registros influyen en lo que vale un reclamo.
Nuevo México aplica la negligencia comparativa pura (culpa compartida). Su propia parte de culpa reduce lo que usted recupera, pero no le impide recuperar nada por completo. El Tribunal Supremo del estado adoptó esta regla en Scott v. Rizzo.
Así funciona el cálculo. Según la instrucción al jurado sobre negligencia comparativa, el jurado suma sus daños y fija porcentajes de culpa que suman 100%. Luego reduce su total según su propio porcentaje. Si sus daños fueran $200,000 y usted tuviera 20% de culpa, la indemnización sería de $160,000.
Las interrupciones en el tratamiento pueden darle a una aseguradora un argumento de que la lesión fue menos grave. La atención constante y los registros médicos claros ayudan a vincular sus lesiones con el choque.
Cuando puede haber más de una parte culpable, la ley de responsabilidad separada de Nuevo México generalmente hace que cada parte responda solo por su propia porción, con excepciones enumeradas. Por último, el límite de la póliza de responsabilidad del conductor culpable puede limitar lo que usted puede cobrar, aun cuando sus pérdidas sean mayores.
Qué revisar antes de firmar una liberación
Lea cada línea de la liberación antes de firmar. Si tiene preguntas sobre cualquier documento de una compañía de seguros, puede comunicarse con nuestra firma para analizarlo durante una consulta inicial gratuita, confidencial y sin compromiso.
- Estado del tratamiento: Confirme que su atención terminó, o obtenga la estimación de su médico sobre la atención futura, antes de comparar la oferta con sus pérdidas totales.
- Gravámenes: Pregunte si aseguradoras de salud, Medicaid u otros proveedores tienen derecho a que se les reembolse con el acuerdo.
- Otras partes: Según el NMSA 41-3-4, la liberación de una parte culpable no libera a las demás, a menos que la liberación lo diga expresamente.
- Daños al vehículo: Confirme si la liberación los cubre.
- Plazo: El estatuto de tres años de Nuevo México aplica a las acciones por lesiones personales. El plazo de una aseguradora no es lo mismo que el plazo legal para presentar una demanda.
Cómo un honorario contingente y los costos del caso afectan lo que usted recibe
Un honorario contingente es un porcentaje tomado de la indemnización, por lo que sale de lo que usted recibe.
La regla de honorarios de Nuevo México exige un acuerdo de honorarios contingentes por escrito, firmado por el cliente. Debe indicar los porcentajes para un acuerdo, un juicio y una apelación. También debe indicar qué gastos se descuentan de la indemnización y si se deducen antes o después de calcular el honorario.
El acuerdo también debe indicarle claramente qué gastos podría tener que pagar aunque no obtenga una indemnización. Si no hay indemnización, usted podría seguir siendo responsable de las costas judiciales y de los gastos del litigio, según lo indique su acuerdo por escrito. Puede preguntar cómo se manejarían las costas judiciales y los gastos del litigio en su caso durante su consulta inicial gratuita, confidencial y sin compromiso.
Pida el acuerdo por escrito. Luego compare el monto neto después de honorarios, costos y gravámenes, no solo la cifra bruta del acuerdo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Si la persona lesionada ha fallecido
Cuando un choque causa una muerte, el reclamo lo presenta el representante personal de la persona fallecida. La ley de muerte injusta de Nuevo México determina quién recibe lo recuperado. Esos fondos no responden por las deudas del fallecido. Puede leer más en nuestra página sobre reclamos por muerte injusta.
Los familiares pueden tener sus propios reclamos. Según Thompson v. City of Albuquerque, los daños por pérdida de consorcio pertenecen a quien reclama y tiene una relación cercana, no a la persona lesionada ni al patrimonio.
Analice su oferta con nuestro equipo
Si tiene una oferta en mano, el siguiente paso es compararla con sus pérdidas reales antes de responder.
Quizás todavía esté en tratamiento, faltando al trabajo y recibiendo llamadas que piden una respuesta rápida. No tiene que decidir según el calendario del ajustador.
Preguntas frecuentes
¿Es bueno un acuerdo de 50 mil dólares por un accidente automovilístico?
Puede serlo, si cubre por completo sus gastos médicos, sus ingresos perdidos y el daño no económico que ha sufrido.
¿Puedo recuperar algo si tuve parte de la culpa?
Sí. Nuevo México aplica la negligencia comparativa pura, así que su parte de culpa reduce la indemnización en lugar de impedirla.
¿Cuánto tiempo tengo para presentar un reclamo?
El estatuto de Nuevo México otorga tres años para una acción por lesiones personales.
¿Tengo que pagar costas judiciales si pierdo?
Podría seguir debiendo costas judiciales y gastos de litigio, según lo indique su acuerdo de honorarios contingentes por escrito.
Si tiene una oferta de un ajustador frente a usted, nuestro equipo puede analizarla con usted antes de que responda o firme cualquier cosa. Josh Wood es el abogado responsable de esta página y tiene licencia en Nuevo México y Arizona. Su primera consulta es gratuita, confidencial y sin compromiso de continuar. Comuníquese con nosotros a través del formulario de contacto, por teléfono o iniciando un chat.
Qué revisar antes de aceptar cualquier oferta
Gastos médicos
Sume las facturas pasadas y los tratamientos que todavía puede necesitar, incluidas las citas de seguimiento y la terapia.
Ingresos perdidos
Considere las semanas o meses que no pudo trabajar y cualquier efecto en su capacidad de ganar dinero en el futuro.
Daño no económico
El dolor, la incomodidad y los cambios en su vida diaria también forman parte de su caso y deben considerarse.
Documento de liberación
Lea con cuidado lo que firma. Pregunte qué derechos renuncia y si la oferta toma en cuenta lesiones que todavía no se conocen.
Cómo podemos ayudarle
Consulta inicial gratuita
Hable con nuestro equipo sobre su caso. La consulta es confidencial y sin compromiso.
Revisión de la oferta
Le ayudamos a revisar la propuesta del seguro y a entender qué cubre frente a sus gastos reales.
Enfoque en accidentes de carro
Nuestro trabajo se centra en casos de accidentes de tránsito en Nuevo México, incluidos los de camiones.
Comunicación clara
Puede llamarnos, enviarnos un formulario o iniciar un chat. Le explicaremos cada paso en lenguaje sencillo.
Antes de firmar
Una vez que firma un acuerdo de liberación, es muy probable que no pueda reclamar más por esas mismas lesiones. Pida una explicación por escrito antes de tomar cualquier decisión.